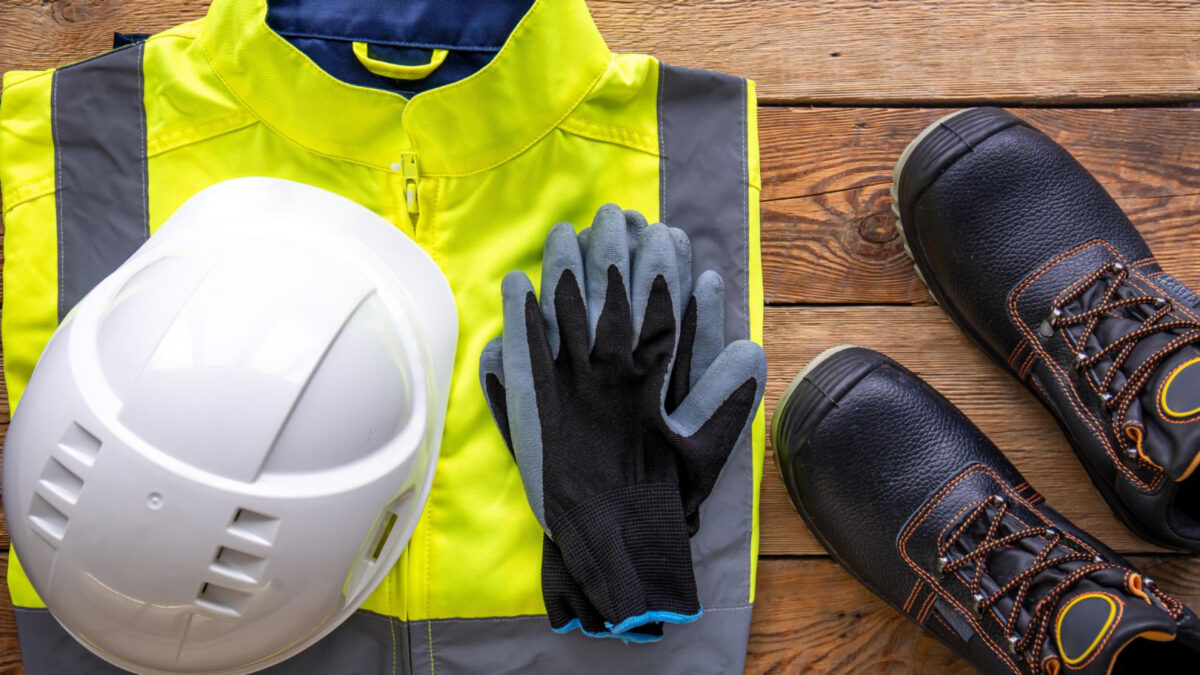
Acheter une blouse, des chaussures de sécurité ou une combinaison pour exercer son activité : la question de la déductibilité fiscale de ces achats revient souvent chez les travailleurs indépendants. La réponse dépend avant tout du régime fiscal sous lequel vous exercez, et la situation de l’autoentrepreneur mérite d’être bien comprise pour éviter les idées reçues.
Le régime micro-entrepreneur : un abattement forfaitaire qui change tout
Sous le régime micro-entreprise, il n’est pas possible de déduire des charges réelles. L’administration fiscale applique automatiquement un abattement forfaitaire sur le chiffre d’affaires (71 % pour la vente, 50 % pour les services BIC, 34 % pour les BNC), censé couvrir l’ensemble des frais professionnels, y compris les achats de vêtements de travail. Pas question, donc, de venir déduire en plus le coût d’une blouse ou d’un équipement de protection individuelle.
A découvrir également : Comment trouver rapidement un travail après les études ?
La déductibilité en frais réels concerne les salariés (qui peuvent opter pour ce mode de calcul à la place de l’abattement de 10 %) et les entrepreneurs au régime réel BIC ou en déclaration contrôlée BNC. Si vous avez basculé vers l’un de ces régimes, ou si vous envisagez de le faire parce que vos charges sont élevées, la question devient alors pleinement pertinente.
Quels vêtements sont réellement déductibles ?
Le critère décisif est la spécificité professionnelle. Un vêtement est déductible s’il est propre à la profession et ne peut pas raisonnablement être porté dans la vie courante. Les exemples admis par l’administration fiscale sont clairs : bleus de travail, chaussures de sécurité, blouse de cuisinier, combinaison de moniteur de ski, toge d’avocat. À l’inverse, un costume, un tailleur ou une cravate, même portés exclusivement au bureau, restent des dépenses personnelles non déductibles.
A voir aussi : Proverbe sur le travail et réussite professionnelle : des mots qui portent
Les vêtements logotés aux couleurs de l’entreprise sont également admis, car assimilés à des uniformes. Les frais de nettoyage de ces tenues spécifiques sont aussi déductibles, que vous fassiez appel à un pressing (conservez les factures) ou que vous les laviez à domicile (calcul forfaitaire basé sur les tarifs des blanchisseurs professionnels, avec une trace du calcul). Trois conditions s’appliquent dans tous les cas : la dépense doit découler directement de l’activité, être justifiée par une facture, et ne pas avoir été remboursée par ailleurs.
Comptabiliser ces achats au régime réel : les bons comptes à utiliser
Pour les entrepreneurs relevant d’un régime réel, la comptabilisation varie selon l’utilisation des vêtements. S’ils sont achetés en stock pour être distribués progressivement, on utilise le compte 6022 (fournitures consommables), avec constatation du stock restant en fin d’exercice via les comptes 322 et 6032. S’ils sont utilisés immédiatement après l’achat, les comptes 6063 ou 6068 conviennent. En cas de location auprès d’un prestataire qui assure aussi l’entretien, le compte 6133 ou 6135 est approprié.
Conserver les justificatifs est indispensable : factures d’achat, règlement intérieur, prescriptions de sécurité. Ces documents prouvent la nature strictement professionnelle des vêtements et doivent être gardés pendant au moins trois ans en cas de contrôle fiscal.
Sous le régime micro, vos vêtements de travail n’ouvrent donc pas droit à une déduction supplémentaire. Mais si votre activité évolue vers un régime réel, ces charges peuvent alléger significativement votre résultat imposable, à condition de respecter les critères et de garder une trace de chaque achat.